法定福利費とは?会社負担の目安や計算方法・2026年最新内訳を解説
「従業員を1人雇うと、給与以外に一体いくらのコストがかかるのか」——。これは多くの会社経営者や個人事業主、人事労務の現場が直面する最も切実な問いの一つです。その答えの核心に位置するのが「法定福利費」です。法律によって企業側に支払いが義務付けられている費用であり、知識が曖昧なまま放置していると、予期せぬ資金ショートや労働基準監督署からの是正勧告、さらには法的なペナルティに直面しかねません。
折しも2026年最新の社会保険料率改定や、短時間労働者への適用拡大、子ども・子育て支援金の本格的な制度運用が重なり、企業の事業主負担は過去最高水準で推移しています。「給料の額面だけを見ていればよい」という時代は完全に過去のものとなりました。本稿では、法定福利費の基礎概念から法定外福利費との決定的な違い、正確な計算式、建設業の見積書における実務対応まで、現場取材の知見を交えて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:法定福利費とは法律で事業主に負担が義務付けられた社会保険料・労働保険料等であり、会社負担割合の目安は従業員給与の約15〜16%に達する。
- 要点2:社宅や慶弔金などの「法定外福利費」とは性質・税務処理が根本から異なり、混同すると税務調査や労務違反を招く重大リスクがある。
- 要点3:2026年の社会保険制度改革や建設業界での見積書内訳明示の義務化など、人件費の適正な把握と価格転嫁が事業継続の分水嶺となっている。
【基本】法定福利費とは?会社が必ず負担すべき理由と法定外福利費との決定的な違い
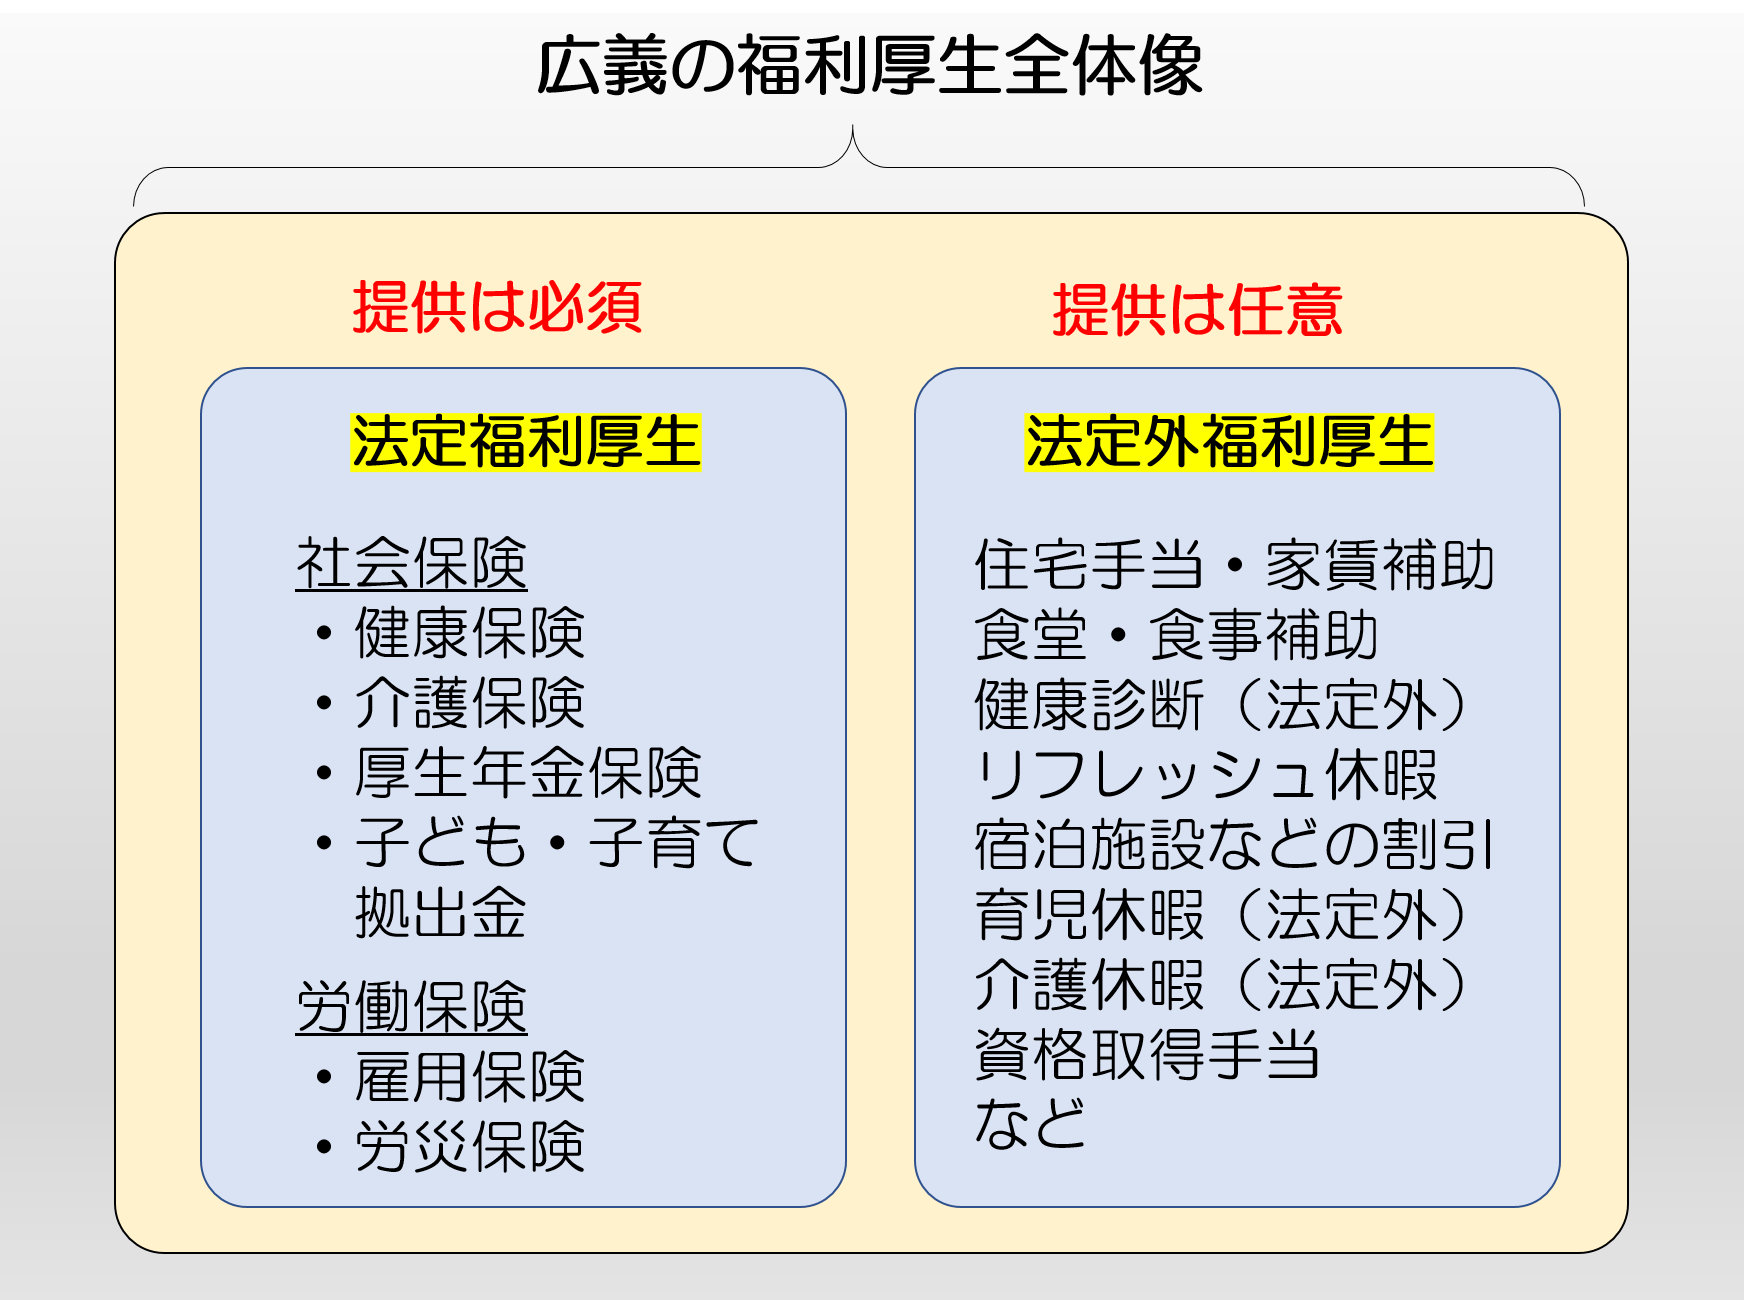
法定福利費とは、事業者が従業員を雇用する際に、法律の定めに基づいてその一部または全額を負担しなければならない公的な社会保険料・労働保険料の総称です。福利厚生費という大きな括りの中に存在しますが、企業が独自に提供する社員旅行や提携リゾート施設の利用補助といった任意のサービスとは、法的な拘束力の面で明確に一線を画します。
労務管理の現場を取材すると、創業間もないスタートアップや小規模事業者の経営者から「業績が厳しい時期は支払いを猶予できないのか」「従業員本人が加入を拒否しているから払わなくてよいのではないか」という相談が後を絶ちません。しかし、法定福利費は事業主の裁量で削ることは法的に一切認められていません。要件を満たす従業員を1人でも雇用した時点で、加入手続きと費用の拠出は公法上の強制義務となります。
ここで必ず整理しておかなければならないのが、法定福利費と法定外福利費の違いです。両者は決算書上の勘定科目としても明確に区別されます。
法定福利費は、健康保険法や厚生年金保険法、労働保険徴収法などに直結しており、未払いや未加入が発覚した場合は、最大2年間に遡って追徴金を徴収されるだけでなく、悪質なケースでは事業者名が公表されるなど、企業の信用失墜に直結します。一方の法定外福利費は、住宅手当、通勤手当(非課税枠を超える部分)、社員食堂の補助、慶弔見舞金など、会社が従業員のモチベーション向上や定着率向上のために独自設計する制度です。こちらは業績に応じて縮小・廃止する自由が企業側に留保されています。
【内訳一覧】会社負担割合と料率目安|2026年最新の社会保険料率改定と子ども・子育て拠出金
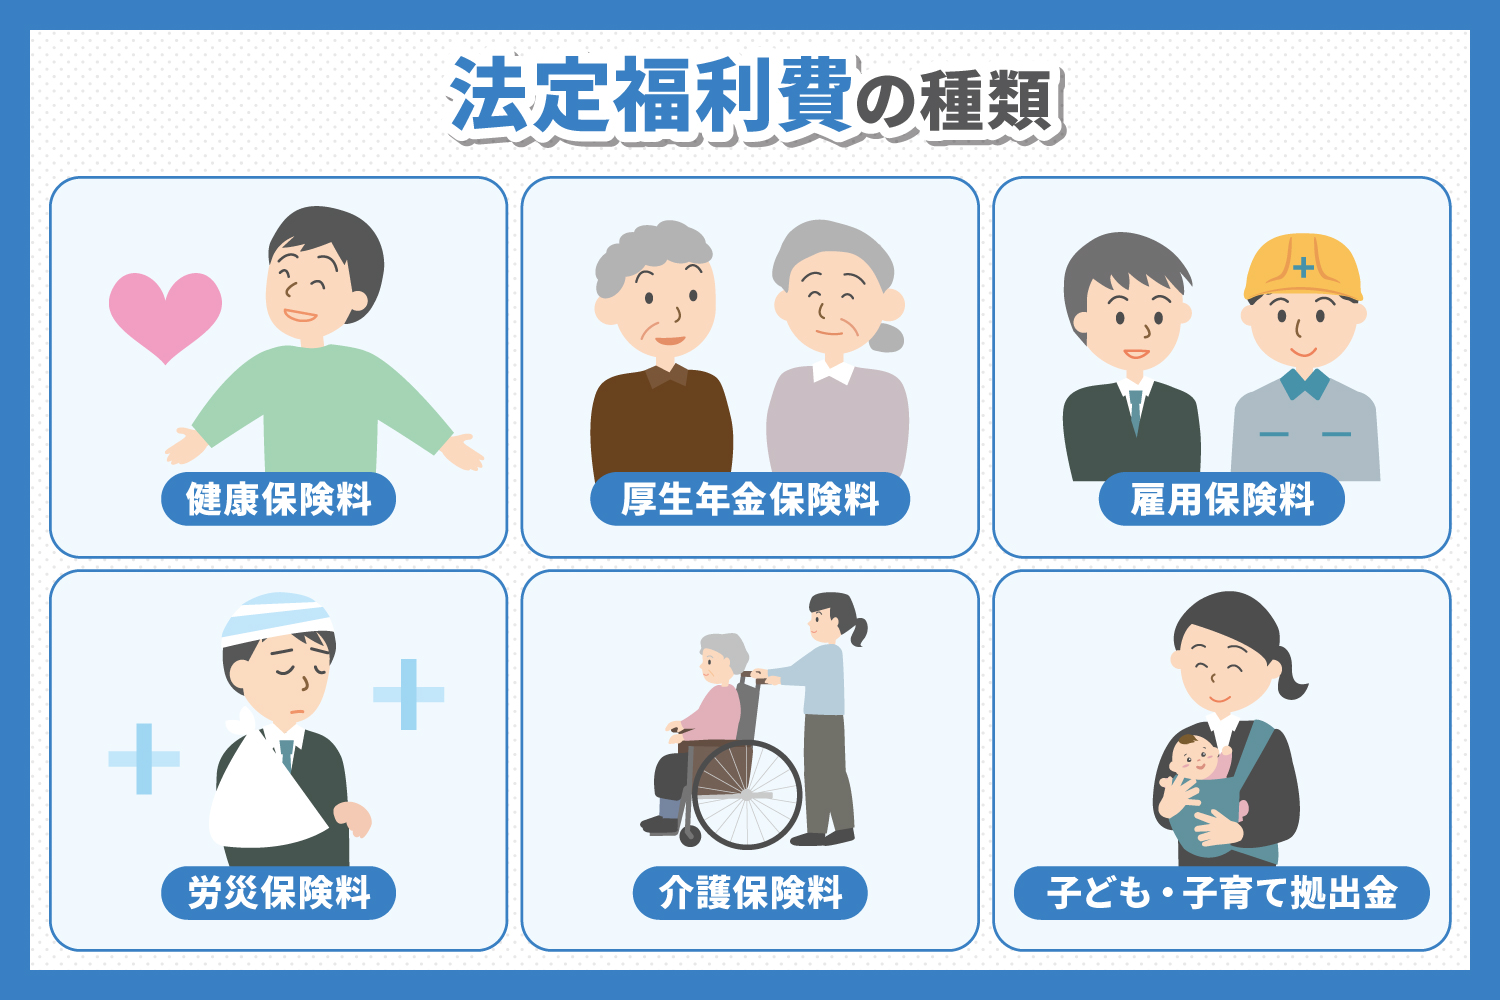
法定福利費の内訳は、大きく「社会保険(広義)」と「労働保険」の2軸、細分化すると合計6つの公的費用から構成されています。これらが積み重なることで、人件費における法定福利費の内訳は企業財務に重厚なインパクトを与えます。
具体的に事業主が負担すべき項目と、その会社負担割合の骨組みは以下の通りです。
1つ目は、病気やケガの治療費を保障する健康保険料です。全国健康保険協会(協会けんぽ)や各健康保険組合ごとに料率は異なりますが、おおむね給与の約10%前後となっており、これを労使が50%ずつ折半します。40歳以上65歳未満の従業員には、ここに介護保険料(約1.6〜1.8%)が上乗せされ、こちらも労使折半です。
2つ目は、老後や障害に備える厚生年金保険料です。料率は法律で上限の18.3%に固定されており、これも労使で完全に半々(事業主が9.15%)を負担します。
3つ目は、少子化対策の財源として企業が全額を拠出する子ども子育て拠出金です。これは従業員からの天引きは一切なく、全額が法定福利費の事業主負担として徴収されます。近年、制度改革に伴い料率の見直しが続けられており、企業の固定費負担を押し上げる要因となっています。
そして残る2つが、いわゆる労働保険の領域である雇用保険料と労災保険料です。雇用保険は失業給付や育児休業給付に充てられ、事業主側が労働者側よりもやや重い比率を負担します。一方、業務中や通勤時の事故・災害を補償する労災保険料は、その性質上、全額が事業主の100%負担と定められています。業種ごとの危険度に応じて料率は0.25%から数%台まで幅広く設定されています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 健康保険料・介護保険料 | 健康保険:約10.0%(都道府県別) 介護保険:約1.6〜1.8% | 会社負担:約5.0%〜5.9% (労使折半) | 医療費増大に伴い高止まりが継続。40歳以上は介護分が加算されるため要チェック。 |
| 厚生年金保険料 | 一律 18.3% | 会社負担:9.15% (労使折半) | 法定福利費の中で最も金額が大きい項目。賞与支給時にも同率の負担が発生する。 |
| 子ども・子育て拠出金 | 標準報酬月額の 0.36% | 会社負担:0.36% (全額事業主負担) | 従業員負担はゼロ。少子化対策財源の議論に伴い、今後の制度推移を注視すべき項目。 |
| 雇用保険料 | 一般事業:1.55%前後 (業種により異なる) | 会社負担:約0.95% (事業主が過半を負担) | 失業等給付や雇用調整助成金の財政状況に応じて毎年見直されるため、年度更新時の確認が必須。 |
| 労災保険料 | 業種別:0.25%〜8.8% (事務職は0.25%程度) | 会社負担:100% (全額事業主負担) | 危険度が高い建設業や運送業では跳ね上がる。現場の安全管理が保険料率にも連動する。 |
これらを合算すると、一般の事務系企業であっても、会社が負担すべき法定福利費の目安パーセントは給与総額の約15〜16%に達します。つまり、従業員に月給30万円を支払う場合、実質的には会社側がさらに4万5,000円〜4万8,000円前後を毎月持ち出している計算になります。
【実践】法定福利費の計算方法とシミュレーション|月給30万円社員のリアルコストと仕訳処理
実務でミスを起こさないためには、法定福利費の計算方法の仕組みを正しく押さえておく必要があります。社会保険料は、毎月の実際の支払給与そのものではなく、毎年4月〜6月の平均給与から決定される「標準報酬月額」に基づいて算出されます。
ここでは、東京都内の一般企業(協会けんぽ東京支部加入、介護保険該当なしの35歳社員)を例に、月給30万円(標準報酬月額30万円)の場合の事業主負担額をシミュレーションしてみます。
まず健康保険料は、東京都の料率(約10.0%)を基にすると総額約30,000円となり、その折半額である約15,000円が会社負担です。厚生年金保険料は18.3%の折半となるため、30万円×9.15%で27,450円を会社が負担します。これに子ども・子育て拠出金(0.36%)の1,080円が加わります。
さらに労働保険を見てみましょう。雇用保険料率は一般の事業で事業主負担が9.5/1000(0.95%)と設定されている場合、2,850円。労災保険料率を事務系職種の2.5/1000(0.25%)とすると、750円となります。
これら5つの法定福利費の会社負担分を合計すると、月額で47,130円に達します。年間では56万5,560円となり、年2回の賞与があればさらに上乗せされます。採用計画を立てる際、「給与×1.15〜1.2倍」を実質的な人件費予算として見込んでおかなければ、たちまちキャッシュフローが逼迫する構造がお分かりいただけるはずです。
経理処理における法定福利費の勘定科目・仕訳も注意が必要です。給与支払い時には、従業員負担分を「預り金」として天引きし、月末や翌月に会社負担分と合わせて納付します。
例えば、給与支給時の仕訳は次のようになります。
「借方:給料手当 300,000円 / 貸方:預り金(社会保険料等) 43,530円、預り金(源泉所得税・住民税等) ○○円、普通預金 ○○円」
そして翌月、社会保険料の納付期限(月末)に口座振替で引き落とされた際、会社負担分を法定福利費として計上します。
「借方:預り金 43,530円、法定福利費 47,130円 / 貸方:普通預金 90,660円」
このように、預り金を取り崩しつつ、自社が拠出する部分のみを「法定福利費」の勘定科目で処理するのが会計原則の正しい作法です。
【業界最前線】建設業の見積書における法定福利費の内訳明示義務と現場のリアル
法定福利費をめぐり、近年最も劇的な変化を遂げたのが建設業界です。国土交通省は長年、建設現場における重層下請け構造や社会保険未加入問題を課題視してきました。その是正策として強力に推進されているのが、建設業の見積書における法定福利費の内訳明示です。
従来、下請け企業や一人親方が元請けに提出する見積書では、法定福利費が「諸経費」や「共通仮設費」の中に一括で丸め込まれるケースが常態化していました。その結果、過酷な価格競争の中で真っ先に法定福利費相当分が値引かれ、下請け企業が社会保険料を支払えなくなって未加入のまま現場に労働者を送り込むという悪循環が生まれていたのです。
現在では標準見積書の活用が義務付けられ、見積書の総額の中に「法定福利費(事業主負担分)」を独立した行として明確に別枠計上することが強く求められています。計算式としては、一般的に「労務費(法定福利費の対象となる人工出しの総額)×法定福利費率(各専門工事業団体が定める約16%前後の係数)」を用いて算出します。
しかし、制度の厳格化が進む一方で、現場からは悲痛な叫びも聞こえてきます。都内の型枠工事会社を営む50代の社長は、自嘲気味にこう語ります。
「見積書に『法定福利費:〇〇万円』と別枠で書いて提出しても、元請けの調達担当者から『総額でこの予算に収めてほしい』と指値をされ、結局は本体の人工代を削らざるを得ないケースがまだ残っている。書類上は綺麗に作れても、実質的な価格転嫁が追いついていないのが零細の現実だ」
国交省による立ち入り指導や元請け企業の法令遵守意識の向上により不当な減額は減少しつつあるものの、下請け側も正しい計算根拠を提示できなければ対等な交渉は成立しません。適正な法定福利費を明記し、自社の利益を削らずに満額を請求するスキルは、建設業における死活問題となっています。
【実態検証】利用者の生の声と現場目線で見えたリアル|労務トラブルと資金ショートの境界線
給与計算や採用をめぐる現場のリアルな歪みは、ネット上のコミュニティや労務相談の場に生々しく表出しています。SNSや知恵袋、中小企業経営者が集う意見交換の場を検証すると、法定福利費に対する「知識不足」と「制度の重み」に苦しむ声が散見されます。
あるITベンチャーの起業家は、設立2年目に直面した危機を次のように投稿していました。
「初めて社員を3人採用したとき、額面35万円×3人で月105万円の人件費と見込んでいた。ところが翌月から年金事務所から届く社会保険料の納付書が約30万円。会社負担分だけで月15万円以上が吹き飛ぶ計算になり、初年度の運転資金計画が完全に狂って胃に穴が開く思いをした」
従業員の視点からも、大きな意識のギャップが存在します。給与明細を見る労働者側は、「総支給額からこんなに引かれて手取りが減った」という不満ばかりに目が行きがちです。しかし実際には、企業側がその天引き額と同等、あるいはそれ以上の金額を会社負担として裏で納付しています。この「見えない人件費」の存在が社内で共有されていない企業では、従業員と経営層の間に不毛な感情的対立が起きやすくなります。
さらに近年急増しているのが、パートタイマーやアルバイトの「106万円の壁」「130万円の壁」を巡るトラブルです。社会保険の適用拡大が進み、短時間労働者であっても週所定労働時間20時間以上などの要件を満たせば、社会保険への加入が義務化されました。これにより、「扶養の範囲内で働きたい」と主張する従業員と、義務に従って法定福利費を負担しなければならない会社との間で、シフトの調整をめぐる深刻な摩擦が生じています。

一般に知られていない盲点とネットの誤解|「福利厚生費で一括処理」の落とし穴
法定福利費をめぐっては、インターネット上や経営者の噂話レベルで極めて危険な誤解が流通しています。その代表的な3つの盲点を暴き、事実を是正しておきます。
第1の誤解は、「業務委託(外注費)として契約すれば法定福利費をゼロにできる」という脱法的な言説です。近年、社会保険料の負担逃れを目的として、実質的には指揮命令下で働かせている従業員を「個人事業主」として契約させるケースが後を絶ちません。しかし、実態が労働基準法上の労働者であると所轄官庁に認定されれば、過去に遡って多額の法定福利費の追徴課税を受け、最悪の場合は偽装請負として刑事告発の対象となります。形式的な契約書は何の防波堤にもなりません。
第2の誤解は、「会計ソフト上で『福利厚生費』として合算して処理しても問題ない」という経理上の甘さです。前述の通り、法定福利費は公法上の義務費用であり、法定外福利費は任意の社内施策です。税務調査において、福利厚生費の中に私的な支出や役員に対する給与課税とみなされるものが混入していないかを調査官は厳しくチェックします。両者を同一の科目で雑多に処理している企業は、「労務管理と原価計算の精度が低い」とみなされ、調査の深度を深める格好のターゲットになります。
第3の誤解は、「役員報酬には労働保険や社会保険のルールが適用されない」という勘違いです。確かに役員は「労働者」ではないため、雇用保険や労災保険の対象外となります。しかし、役員であっても常勤であれば健康保険・厚生年金の強制被保険者となります。高い役員報酬を設定している場合、その分だけ会社の法定福利費負担も上限(標準報酬月額の最高等級)まで跳ね上がります。「役員だから節約できる」というのは労働保険に限った話であり、社会保険料の負担からは逃れられません。
【プロの結論】企業が取るべき組織防衛策と見直しの判断基準
法定福利費を単なる「国に取られる理不尽な税金」と捉えている限り、企業の持続的な成長は望めません。組織論および心理学的な観点から見れば、法定福利費は企業と従業員の間を結ぶ最も根源的な「心理的契約」の土台です。病気や老後、失業という人生の危機から従業員を守るセーフティネットの費用を、企業が正当に負担しているという事実は、健全なエンゲージメントを醸成するための最低条件となります。
経営者と従業員が健全な自立関係を築くためには、給与という直接報酬だけでなく、法定福利費を含めた「トータル・コンペンセーション(総報酬)」の概念を社内に浸透させることが不可欠です。会社が社員1人当たりに実質いくらを投資しているかを透明化することは、お互いの甘えや不信を排除する健全なバウンダリー(境界線)の構築につながります。
自社の労務・コスト管理が適正かどうかを判別するための、客観的な判断基準を以下に示します。
【今すぐ労務見直し・再設計を行うべき企業の条件】
・人件費の予算策定を「給与額面×人数」だけで計算している
・パートタイマーの労働時間が週20時間を超えているにもかかわらず、社会保険の手続きを行っていない
・建設業等の見積書作成で、法定福利費を内訳として独立掲記せず一括値引きに応じている
・給料天引きの預り金と会社負担分の法定福利費を、預金口座の中で分別管理できていない
【適正な適応ができている企業の条件】
・一人当たりの採用コストおよび人件費原価を「額面給与の約1.16倍」で標準化している
・従業員のライフステージ(40歳到達時の介護保険加算など)を人事システムで自動追従している
・外注費と給与の区分について、実態に即した法的なリーガルチェックを社労士・弁護士と完了している
・社会保険料率の改定情報を年度初めに把握し、即座に価格転嫁や事業計画に織り込んでいる
【法定福利費とは】に関するよくある質問(FAQ)
Q1:法定福利費は、従業員を1人でも雇えば必ず払わなければならないのですか?
A1:法人であれば、代表者1人のみ(従業員ゼロ)であっても健康保険・厚生年金への加入義務があります。個人事業主の場合は、常時5人以上の従業員を使用する特定の業種であれば社会保険の適用事業所となります。ただし、労働保険(労災保険・雇用保険)については、法人・個人を問わず、労働者を1人でも雇い入れた瞬間に加入と費用拠出が義務付けられます。
Q2:アルバイトやパート従業員の法定福利費はどう計算すればよいですか?
A2:労働条件によって異なります。週の所定労働時間が20時間以上などの特定適用要件を満たす場合は、正社員と同様に健康保険・厚生年金の対象となり、事業主負担が発生します。また、週20時間以上かつ31日以上の雇用見込みがあれば雇用保険の対象となり、労働時間に関わらず1日でも働けば労災保険は全額会社負担で適用されます。
Q3:決算において、法定福利費は消費税の課税対象になりますか?
A3:法定福利費として納付する健康保険料、厚生年金保険料、労働保険料などは、公的な拠出金であるため消費税の「不課税取引」となります。仕入税額控除の対象にはなりませんので、経理処理時の消費税区分設定を「課税仕入」と間違えないよう注意してください。
まとめ:今後の動向と失敗しないための判断基準
法定福利費は、企業活動を営む上で避けて通ることのできない「公的なインフラ利用料」です。その負担は給与総額の約15〜16%と決して軽くはありませんが、このコストを最初から事業計画に組み込み、適正に顧客への提供価格へ転嫁できている企業こそが、長期的な事業の安定と人材の定着を勝ち取ることができます。
社会保険制度の改革が加速する昨今、人件費の構造を正しく理解し、法令に準拠したクリーンな経営体制を整えることは、最大の事業防衛策に他なりません。目先の数パーセントの拠出を惜しんで重大な労務リスクを背負い込むのではなく、正確な計算と透明性の高い情報開示を武器に、信頼される企業基盤を構築してください。 (出典: 法定 福利 費 と は(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
