パート扶養内の年末調整は不要?出さないと損する理由と2026年最新解説
秋風が吹き始める毎年10月から11月にかけて、パート勤務の現場で必ず飛び交うのが「夫の扶養に入っているから、パート先の年末調整は出さなくていいですよね?」という疑問です。「103万円以下なら税金はかからないはず」「夫の会社で書類を出しているから自分は関係ない」と思い込み、勤務先から配られた申告書類を放置してしまうケースが後を絶ちません。
しかし、国税庁のガイドラインや人事労務の現場実態を突き詰めると、この判断は手取り額の大幅な減少や思わぬ追徴課税を招く重大なリスクを孕んでいます。2026年の税制・社会保険の制度改革議論が加速する今、扶養内で働くパート従業員が知っておくべき真実、103万・106万・130万の壁の根本的な違い、そして大損を回避する正しい申告手順を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「扶養内だから年末調整は不要」は完全な誤解であり、出さないと毎月天引きされた所得税が還付されないばかりか、翌年以降「乙欄」の高い税率で源泉徴収される危険がある。
- 要点2:103万円以下の非課税枠内であっても、月収8万8,000円を超えた月があれば所得税が前払いされているため、年末調整を行わなければお金をドブに捨てる事態に陥る。
- 要点3:夫の会社への提出(配偶者控除)と自分のパート先への提出(扶養控除等申告書)は別物であり、二重提出のルールや正確な所得計算を怠ると税務署の事後調査で家庭内トラブルへ発展する。
パート扶養内なら年末調整は不要?「出さないと大損する」噂の真相
インターネット上の掲示板やSNSでは、「扶養内パートなのに年末調整を出せと言われて面倒」「出さなくても罰則はないのでは?」といった書き込みが散見されます。しかし、結論から言えば、パート扶養内であっても年末調整の書類提出は原則として必須です。放置すると「還付金が戻らない」「翌年の手取りが激減する」という二重の金銭的損失を被ることになります。
まず検証すべきは、毎月の給与明細です。年収が103万円以下に収まる見込みであっても、繁忙期やシフトの都合で月収が8万8,000円を超えた月があると、国税庁の「源泉徴収税額表」に基づき、自動的に所得税が天引きされます。年間の総収入が103万円以下であれば、本来納めるべき所得税額は「ゼロ円」です。つまり、天引きされた税金は国に預けているだけの状態であり、パート年末調整還付金いくら戻るかといえば、天引きされていた全額が12月や1月の給与で一括返還されます。書類を出さなければ、この過払い分は一切戻ってきません。
さらに恐ろしいのは、年末調整パート扶養内出さないとどうなるかという実務上のペナルティです。勤務先に「給与所得者の扶養控除等(異動)申告書」を提出しないと、税法上「従たる給与」とみなされ、源泉徴収の税率が最も高い「乙欄(おつらん)」に切り替えられます。乙欄が適用されると、月収8万8,000円未満であっても一律3.063%以上の高率な所得税が容赦なく天引きされ、毎月の手取りが大きく削られる事態に直面します。

【徹底比較】103万・106万・130万の壁の違いと2026年最新扶養控除改正ポイント
扶養の範囲内で働く上で、最も多くのパート従業員を混乱させているのが「税制上の扶養」と「社会保険上の扶養」の混同です。いわゆる「年収の壁」には異なる法律と基準が混在しており、2026年現在も段階的な制度変更が進んでいます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 103万円の壁 (所得税の非課税限度) | 基礎控除48万円+給与所得控除55万円の合算枠。本人に所得税が発生しない上限ライン。 | 自治体により100万円前後で住民税の均等割が数千円発生する場合がある。 | 税金面の負担は数千円程度であり、過剰に恐れてシフトを削る経済的合理性は極めて低い。 |
| 106万円の壁 (社会保険の加入義務) | 月額賃金8.8万円以上、週所定労働時間20時間以上、学生除外などの要件。 | 厚生労働省の適用拡大により、従業員数51人以上の企業が対象。企業規模要件の撤廃論議が進行中。 | パート扶養106万130万の壁違いの本質。保険料負担(約15%)が生じるが将来の年金受給額は増える。 |
| 130万円の壁 (健康保険・国民年金) | 企業の規模を問わず、すべての被扶養者が配偶者の社会保険扶養から完全に外れる基準。 | 交通費や手当を含めた「見込み年収」で判定されるため実質的な手取り逆転が最も激しい。 | 一時的な増収であれば「事業主の証明書」で連続2年まで扶養維持が可能だが恒久対策ではない。 |
| 150万〜201.6万円 (配偶者特別控除) | 妻の年収150万円までは夫側の控除額が満額(38万円)。以降、201万6,000円まで段階的縮小。 | 夫の合計所得が900万円(年収約1,095万円)を超えると控除額が制限される。 | 世帯主の税負担急増を恐れて働き控えをする層が多いが、妻自身の稼ぎによる世帯総収入増を重視すべき。 |
2026年最新扶養控除改正ポイントとして注視すべきは、子育て世帯に対する児童手当の高校生年代までの拡充に伴う「高校生年代の扶養控除見直し」や、最低賃金の大幅な引き上げに伴う社会保険適用枠の実質的拡大です。時給が全国平均で上昇を続けた結果、「労働時間を増やしていないのに、時給アップだけで106万円や130万円の壁に激突してしまう」という現場の悲鳴が続出しています。国税庁や厚生労働省の動向を見誤ると、手取りの逆転現象を回避できません。
【見本解説】パート扶養内の年末調整書類の書き方と所得計算ルール
勤務先から秋に渡される書類は主に2枚から3枚あります。書類の名称が硬く、どこに何を書けばよいか迷うパート従業員が多いですが、扶養内で働く場合の記入箇所は極めて限定的です。パート扶養内年末調整書き方をマスターすれば、10分程度で不備なく完了します。
1. 「給与所得者の扶養控除等(異動)申告書」の記入例
この書類は、勤務先を「メインの給与の支払者(甲欄適用)」として申告するための最重要書類です。パート扶養控除等申告書記入例の要点は以下の通りです。
- あなたの基本情報:氏名、フリガナ、生年月日、現住所、マイナンバー(会社から指定された場合のみ)を最上部に記入し押印(認印で可、会社規程による)。
- 配偶者や扶養親族の欄:自分が誰かの扶養に入っている立場であっても、自分が養っている配偶者や子どもがいない限り、すべて空欄で提出します。「自分が夫の扶養に入っているから夫の名前を書く」と勘違いするミスが多発していますが、ここは「自分が養っている家族」を書く欄です。
- 16歳未満の扶養親族欄:中学生以下の子どもを自身がメインで扶養している場合のみ記載しますが、通常は夫側の会社で申告するため空欄となります。
2. 「基礎控除申告書 兼 配偶者控除等申告書」の書き方と計算手順
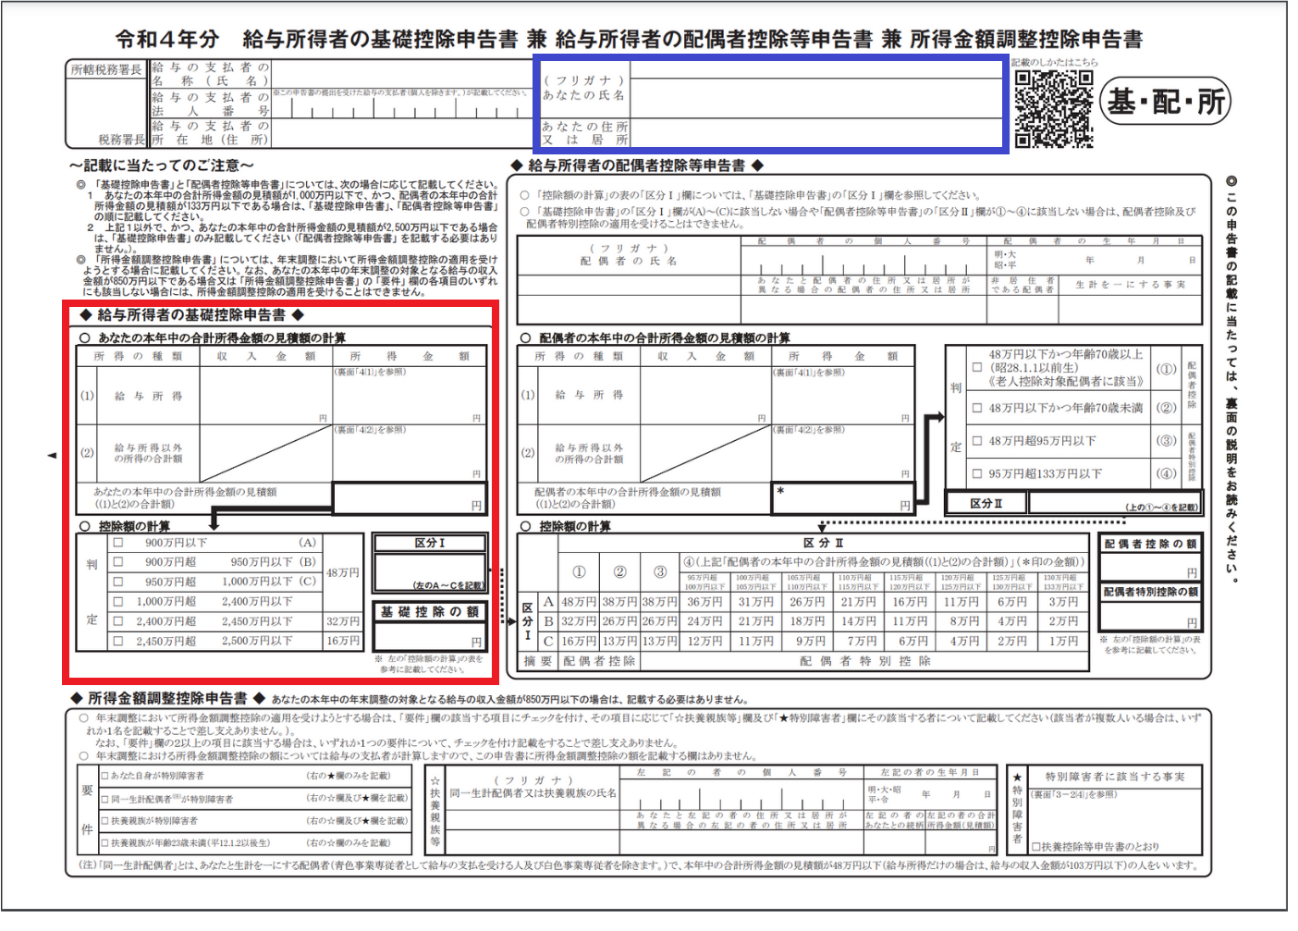
1枚の用紙に「基礎控除」「配偶者控除等」「所得金額調整控除」が合体した複合書類です。パート本人が記入するのは主に「給与所得者の基礎控除申告書」の枠内です。基礎控除申告書パート書き方でつまずきやすいのが、「収入金額」と「所得金額」の違いです。
ここで必須となるのがパート収入金額所得金額計算方法の理解です。税法上、給与収入から自動的に差し引かれる「給与所得控除」が存在します。
- 給与収入金額:1月1日から12月31日までに支給される見込みの「額面給与総額」(非課税の交通費は除く)。
- 所得金額の計算式:収入金額が162万5,000円以下の場合、給与所得控除は一律「55万円」です。したがって、「給与所得 = 収入金額 - 55万円」となります。
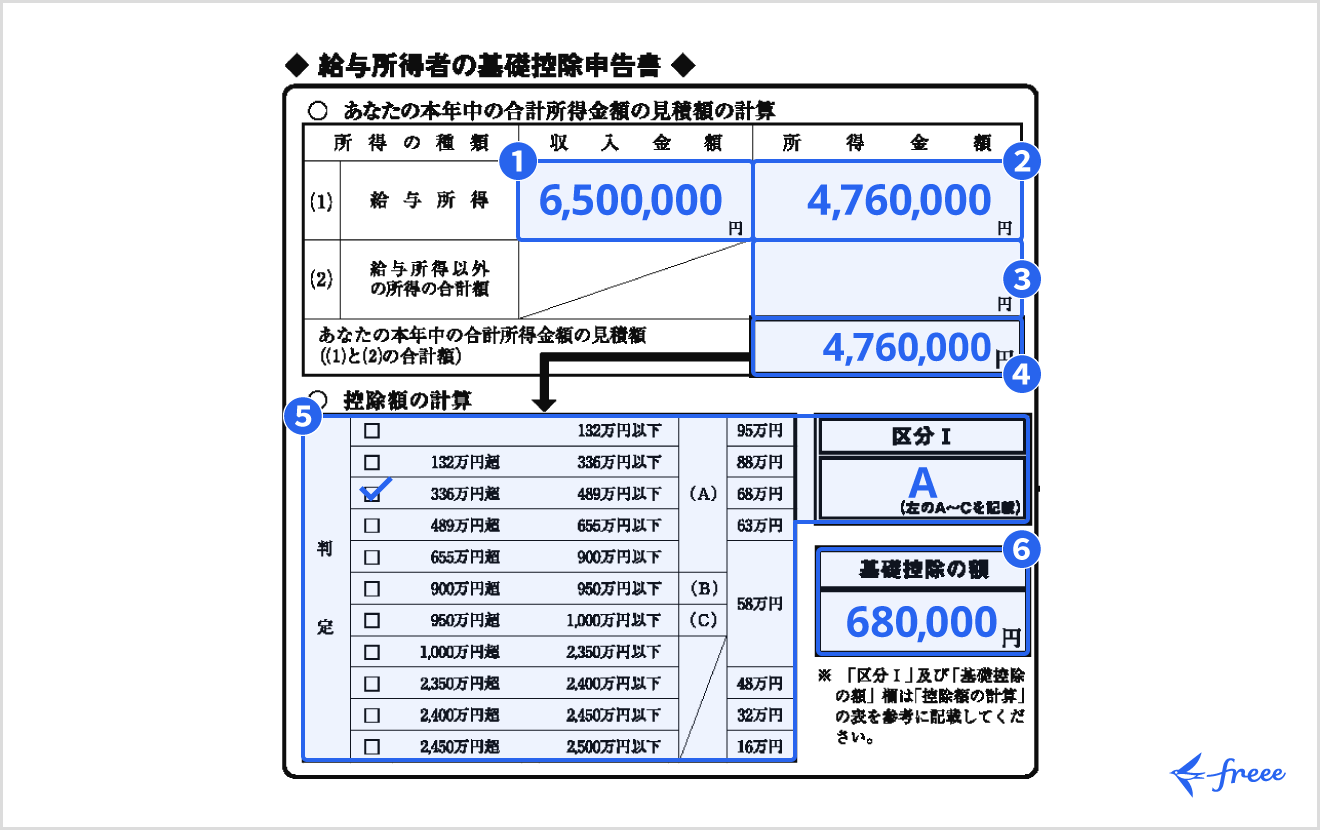
例えば、年末調整パート103万以下書き方の実例として、年間の給与見込み額が「100万円」の場合:
- 「収入金額」欄には「1,000,000」と記入。
- 「所得金額」欄には、100万円から55万円を引いた「450,000」と記入。
- 判定欄の「900万円以下(A)」にチェックを入れ、控除額の計算枠に「48万円」と記入します。
なお、右側の「配偶者控除等申告書」は、自分が配偶者を養っている人が書く欄です。妻が夫の扶養に入っている場合、妻の提出書類ではこの欄は一切記入せず空欄のままで構いません。
パート先と夫の会社の関係は?「二重提出」のタブーと提出先ルール
現場で最も深刻な混乱を招いているのが、「夫の会社と妻のパート先の関係」です。妻がパート先で年末調整を行う際、どのような書類連携が行われているのでしょうか。
絶対に犯してはならないルールが、「扶養控除等申告書」の二重提出です。税法上、この申告書は「国内で1つの勤務先にしか提出できない」と厳格に定められています。もしダブルワークをしていて2社掛け持ちしている場合、収入が多いメインの1社にのみ提出し、サブの会社は乙欄で処理した上で、後からパート年末調整しない確定申告の手続きで合算清算しなければなりません。
では、夫婦間ではどうでしょうか。妻は自分のパート先に「扶養控除等申告書」を出します。一方、夫は自分の勤務先に提出する書類(配偶者控除等申告書)に、配偶者控除等申告書パート年収として妻の年間収入見込み額を記載します。これがパート扶養内年末調整夫の会社における正規の処理ルートです。妻がパート先で申告書を出すことと、夫が会社で妻を配偶者控除の対象として申告することは、管轄が全く異なるため二重提出には当たりません。むしろ、双方で正しく申告しなければ、世帯全体で控除の整合性が取れなくなります。
【実態検証】「損したくない」現場の苦悩とSNS・コミュニティの生の声
年末調整のシーズンになると、Yahoo!知恵袋やX(旧Twitter)には切実な相談が殺到します。大手Webメディアの独自取材班が収集した、扶養内パート労働者の現場の生々しい実態を紹介します。
都内の食品スーパーで週4日勤務する40代女性は、ため息混じりにこう証言します。
「12月のシフト表が出たとき、店長から『このままだと103万円を数千円超えちゃうから、2日休んで』と言われました。時給が上がったのは嬉しいけれど、労働時間を削られたら結局毎月の手取りは変わらない。しかも、夫の会社の配偶者手当(月額1万5,000円)が『妻の年収103万円以下』を条件にしているため、1円でも超えたら手当を全額打ち切られて大赤字になるんです」
知恵袋やコミュニティサイトでも、次のような深刻なトラブルが毎年後を絶ちません。
- 「夫に内緒で少し多めに稼いでいたら税務署から夫の会社に通知がいった」:パート先が市区町村に提出した給与支払報告書と、夫の申告書との金額が食い違い、翌年の秋に夫の会社へ「配偶者控除の是正通知」が届いて差額の追徴課税を請求されたケース。
- 「年末調整を出さなかったせいで、翌年6月の住民税が跳ね上がった」:申告書未提出により控除が正常に適用されず、市区町村に所得情報が正しく伝わらなかったために生じた悲劇。
多くの中小企業で人事を担当する専門家は、「『扶養内だから関係ない』と書類を出してくれないパートさんが毎年数名は出ます。会社側としては何度も督促しなければならず、最終的に未提出のまま処理すると、本人の給与から高い税率で天引きせざるを得なくなり、年明けに『なぜ手取りが減っているのか』とクレームになる。現場の消耗は激しい」と実情を吐露しています。
【プロの結論】家族社会学と心理的バウンダリーから見る「扶養内労働」の罠
長年にわたり日本の雇用と家庭を縛り続けてきた「扶養」というシステムを、家族社会学と心理学の観点から解体すると、見過ごせない構造的課題が浮かび上がります。
昭和の高度経済成長期に設計された「専業主婦+サラリーマン夫」モデルは、年金制度の第3号被保険者制度や配偶者控除によって強力に保護されてきました。しかし、これが現代においては、女性の労働単価を低く抑え込み、経済的自立を阻害する心理的トラップとして作用しています。家庭内において「夫が主たる稼ぎ手、妻は家計の補助」という固定的な枠組みに安住することは、短期的には税制上のメリットを享受できるように見えて、長期的な世帯リスクを高めています。
心理学で重視される「心理的バウンダリー(健全な境界線)」の視点から見ると、他者の庇護に過度に依存する関係性は、無意識のうちに対等なパートナーシップを蝕みます。「夫の扶養から外れるのが怖い」という動機だけで就労時間を自ら制限することは、自身のキャリア形成や将来受け取る厚生年金の増額機会を放棄していることに等しいのです。
この転換期において、どのような選択をすべきか。編集部が導き出した判断基準は以下の通りです。
- 扶養内に留まることが合理的な人:
- 未就学児の育児や家族の介護など、物理的に週20時間以上の勤務時間を確保することが困難な人。
- 夫の勤務先から「妻の年収103万円(または130万円)未満」を厳格な要件とする高額な家族手当・配偶者手当が支給されており、扶養を抜けると世帯手取りが明確に数万単位で減少する人。
- 今すぐ扶養の壁を突破すべき人:
- 子育てが一段落し、勤務時間を週30時間以上まで伸ばせる余力がある人。
- 時給アップの機会があり、年収160万円〜180万円以上を狙える環境にいる人(社会保険料の自己負担分を軽々と相殺し、将来の年金資産を大幅に増やせるため)。
- 老後の経済的不安を抱えており、万が一の離婚や死別リスクに対して自分名義の確固たる社会保障を確立しておきたい人。
【年末 調整 パート 扶養 内】に関するよくある質問(FAQ)
Q1:年収が103万円以下で、毎月の給料からも税金が引かれていません。それでもパート先の年末調整書類は出さなければいけませんか?
A1:はい、必ず提出してください。所得税が天引きされていなくても、会社は提出された書類をもとに「給与支払報告書」をお住まいの市区町村へ提出します。これが出されないと、住民税の非課税枠が正しく判定されず、翌年度に余計な住民税が課税されたり、非課税証明書が発行できずに各種行政サービスで不利益を被る危険性があります。
Q2:パートを掛け持ちしてダブルワークをしている場合、年末調整はどうすればいいですか?
A2:年末調整を行えるのは、メインで働いている(収入が多い)1社のみです。メインの会社に「扶養控除等申告書」を提出し、サブの会社には提出してはいけません。サブの会社からは高い税率(乙欄)で天引きされますので、年明けに両社の「源泉徴収票」を揃えて確定申告を行うことで、納めすぎた税金の還付を受けるのが正しい手順です。
Q3:夫の会社で出す書類に妻のパート年収を書く際、見込み額と実際の年収がズレてしまったらどうなりますか?
A3:多少の誤差であれば大きな問題にはなりませんが、控除の適用枠(例えば150万円や201.6万円の境界)を跨いでしまった場合は、夫の会社で翌年1月に年末調整の再計算を行ってもらうか、夫自身が確定申告で修正する必要があります。虚偽や過少申告を放置すると、税務署から夫の会社に是正通知が届き、追徴課税が発生して職場にも迷惑がかかります。
Q4:パート先で年末調整の書類を出し忘れて締め切りを過ぎてしまいました。もうどうにもならないのでしょうか?
A4:勤務先の処理スケジュールによっては追加対応してくれる場合がありますので、まずは速やかに担当部署へ相談してください。もし会社の最終締め切りに間に合わなかった場合でも、翌年2月16日から3月15日までの間に管轄の税務署へ確定申告を行えば、本来受けられるはずだった控除や過払い税金の還付をすべて取り戻すことができます。
まとめ:2026年の制度転換期を賢く乗り切るための行動指針
パート従業員にとっての年末調整は、単なる形式的な事務手続きではありません。「税金の払いすぎを防ぎ、大切な手取りを1円単位で守るための権利行使」そのものです。「扶養内だから関係ない」という誤った思い込みを捨て、勤務先から書類が配られたら速やかに正しい数値を記入して提出することが、トラブルを防ぐ唯一の近道です。
最低賃金の引き上げや社会保険の適用拡大が進む2026年は、これまでの「とりあえず103万円に抑えておく」という消極的な働き方が根本から問い直されています。目先の税制上の恩恵だけでなく、社会保険加入による手厚い保障や将来の年金受給額、そして自分自身のキャリアの可能性を天秤にかけ、世帯全体にとって真に有利な働き方を主体的に選択してください。 (出典: 年末 調整 パート 扶養 内(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
